Domain curtain-falls.de kaufen?
Wir ziehen mit dem Projekt
curtain-falls.de um.
Sind Sie am Kauf der Domain
curtain-falls.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain curtain-falls.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **

Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
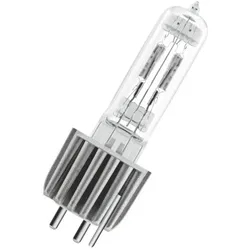
OSRAM HPL 93728 575W 240V Speziallampe für Bühne & TheaterOsram HPL 93728 575W 240V G9.5 Halogen-Studiolampe Die Osram HPL 93728 ist eine professionelle Halogen-Studiolampe für anspruchsvolle Anwendungen in Studio-, Theater- und Projektionsbeleuchtung. Sie bietet eine hohe Lichtleistung bei kompakter Bauform und ist für präzise, kontrollierte Lichtsysteme ausgelegt. Produktmerkmale Halogen-Studiolampe für professionelle Anwendungen Hoher Farbwiedergabeindex (Ra 100) Dimmbar für flexible Lichtsteuerung Konstant warmweißes Licht über die Lebensdauer Für den Einsatz in Studioprofilscheinwerfern entwickelt Technische Daten Leistung: 575 W Spannung: 240 V Sockel: G9.5 Lichtstrom: 13.280 lm Farbtemperatur: 3200 K Energieeffizienzklasse: G Lebensdauer: 400 h Durchmesser: 19 mm Länge: 104 mm Lichttechnische Eigenschaften Warmweißes Halogenlicht Gleichmäßige und stabile Lichtabgabe Sehr hohe Farbwiedergabe für natürliche Darstellung Optimiert für professionelle Beleuchtungssysteme Mechanische Daten Lineare kompakte Bauform G9.5 Stecksockel Für Studioprojektoren und Profilscheinwerfer geeignet Anwendungsgebiete Studio- und Bühnenbeleuchtung Theater- und Konzertbeleuchtung Film- und Fernsehproduktion Projektions- und Fotolicht Sicherheitshinweise Nur in geeigneten, geschlossenen Leuchten betreiben Hohe Wärmeentwicklung beachten UV- und Splitterschutz erforderlich Nur für professionelle Scheinwerfersysteme geeignet26,14 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM HPL 93729 LL 750W 230V 2PIN Speziallampe für Bühne & TheaterOsram HPL 93729 LL 750W 230V 2PIN Dieses Osram HPL-Leuchtmittel ist für professionelle Bühnen- und Theateranwendungen sowie für den Einsatz in Scheinwerfersystemen konzipiert. Mit einer kompakten Bauform von 104 mm Länge und 19 mm Durchmesser eignet es sich für G9.5-Fassungen mit 2-Pin-Anschluss und lässt sich einfach in bestehende Lichtsysteme integrieren. Die Lampe gehört zur Energieeffizienzklasse G und ist auf langlebige, zuverlässige Lichtleistung im professionellen Umfeld ausgelegt. Mit einer deutlich verlängerten Lebensdauer von ca. 1.500 Stunden bietet diese „LL“-Version eine hohe Betriebssicherheit und reduziert den Wartungsaufwand im Vergleich zu Standardvarianten. Der Lichtstrom von 15.600 Lumen sorgt für eine gleichmäßige, kräftige Ausleuchtung. Die Farbtemperatur von 3.050 Kelvin erzeugt ein warmweißes Licht mit natürlicher Wirkung und sehr hoher Farbwiedergabe (Ra 100), wodurch eine realistische Darstellung von Bühnen- und Studioszenen ermöglicht wird. Technische Daten Leistung: 750 W Spannung: 230 V Lichtstrom: 15.600 lm Lichtausbeute: 21 lm/W Farbtemperatur: 3.050 K Lichtfarbe: warmweiß Energieeffizienzklasse: G Farbwiedergabeindex: Ra 100 Lebensdauer: ca. 1.500 h Gesamtlänge: 104 mm Durchmesser: 19 mm Sockel: G9.5 Anzahl Pins: 2 Dimmbarkeit: dimmbar Anwendungsgebiete Bühne und Theater Scheinwerfer professionelle Veranstaltungsbeleuchtung26,74 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **

Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Papermoon "THEATER-OPER BÜHNE VORHANG VINTAGE WANDBILD POSTER XXL"Vliestapete, THEATER-OPER BÜHNE VORHANG VINTAGE WANDBILD POSTER XXL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OSRAM HPL 93728 575W 240V Speziallampe für Bühne & TheaterOsram HPL 93728 575W 240V G9.5 Halogen-Studiolampe Die Osram HPL 93728 ist eine professionelle Halogen-Studiolampe für anspruchsvolle Anwendungen in Studio-, Theater- und Projektionsbeleuchtung. Sie bietet eine hohe Lichtleistung bei kompakter Bauform und ist für präzise, kontrollierte Lichtsysteme ausgelegt. Produktmerkmale Halogen-Studiolampe für professionelle Anwendungen Hoher Farbwiedergabeindex (Ra 100) Dimmbar für flexible Lichtsteuerung Konstant warmweißes Licht über die Lebensdauer Für den Einsatz in Studioprofilscheinwerfern entwickelt Technische Daten Leistung: 575 W Spannung: 240 V Sockel: G9.5 Lichtstrom: 13.280 lm Farbtemperatur: 3200 K Energieeffizienzklasse: G Lebensdauer: 400 h Durchmesser: 19 mm Länge: 104 mm Lichttechnische Eigenschaften Warmweißes Halogenlicht Gleichmäßige und stabile Lichtabgabe Sehr hohe Farbwiedergabe für natürliche Darstellung Optimiert für professionelle Beleuchtungssysteme Mechanische Daten Lineare kompakte Bauform G9.5 Stecksockel Für Studioprojektoren und Profilscheinwerfer geeignet Anwendungsgebiete Studio- und Bühnenbeleuchtung Theater- und Konzertbeleuchtung Film- und Fernsehproduktion Projektions- und Fotolicht Sicherheitshinweise Nur in geeigneten, geschlossenen Leuchten betreiben Hohe Wärmeentwicklung beachten UV- und Splitterschutz erforderlich Nur für professionelle Scheinwerfersysteme geeignet26,14 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM HPL 93729 LL 750W 230V 2PIN Speziallampe für Bühne & TheaterOsram HPL 93729 LL 750W 230V 2PIN Dieses Osram HPL-Leuchtmittel ist für professionelle Bühnen- und Theateranwendungen sowie für den Einsatz in Scheinwerfersystemen konzipiert. Mit einer kompakten Bauform von 104 mm Länge und 19 mm Durchmesser eignet es sich für G9.5-Fassungen mit 2-Pin-Anschluss und lässt sich einfach in bestehende Lichtsysteme integrieren. Die Lampe gehört zur Energieeffizienzklasse G und ist auf langlebige, zuverlässige Lichtleistung im professionellen Umfeld ausgelegt. Mit einer deutlich verlängerten Lebensdauer von ca. 1.500 Stunden bietet diese „LL“-Version eine hohe Betriebssicherheit und reduziert den Wartungsaufwand im Vergleich zu Standardvarianten. Der Lichtstrom von 15.600 Lumen sorgt für eine gleichmäßige, kräftige Ausleuchtung. Die Farbtemperatur von 3.050 Kelvin erzeugt ein warmweißes Licht mit natürlicher Wirkung und sehr hoher Farbwiedergabe (Ra 100), wodurch eine realistische Darstellung von Bühnen- und Studioszenen ermöglicht wird. Technische Daten Leistung: 750 W Spannung: 230 V Lichtstrom: 15.600 lm Lichtausbeute: 21 lm/W Farbtemperatur: 3.050 K Lichtfarbe: warmweiß Energieeffizienzklasse: G Farbwiedergabeindex: Ra 100 Lebensdauer: ca. 1.500 h Gesamtlänge: 104 mm Durchmesser: 19 mm Sockel: G9.5 Anzahl Pins: 2 Dimmbarkeit: dimmbar Anwendungsgebiete Bühne und Theater Scheinwerfer professionelle Veranstaltungsbeleuchtung26,74 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Wie wird Nießbrauch steuerlich behandelt?
Wie wird Nießbrauch steuerlich behandelt? **
-
Wer zahlt Steuern bei Nießbrauch?
Beim Nießbrauch zahlt der Nießbraucher die Steuern für das belastete Objekt, da er das Recht hat, es zu nutzen und daraus Einkommen zu erzielen. Der Eigentümer des Objekts ist jedoch weiterhin für die Grundsteuer verantwortlich. Es ist wichtig zu beachten, dass die steuerlichen Auswirkungen von Nießbrauch je nach Art des Objekts und der Nutzung variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die genauen steuerlichen Pflichten und Auswirkungen des Nießbrauchs zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.